在數(shù)字化浪潮的推動下,保險科技已成為重塑金融生態(tài)的核心驅(qū)動力。隨著互聯(lián)網(wǎng)保險的迅猛發(fā)展,傳統(tǒng)保險模式正面臨深刻變革,而互聯(lián)網(wǎng)安全服務作為新興領域,正與保險科技交匯,形成下一個競爭前沿。本文旨在探討這一趨勢的深層原因、關鍵機遇與潛在挑戰(zhàn),以期為業(yè)界提供參考。
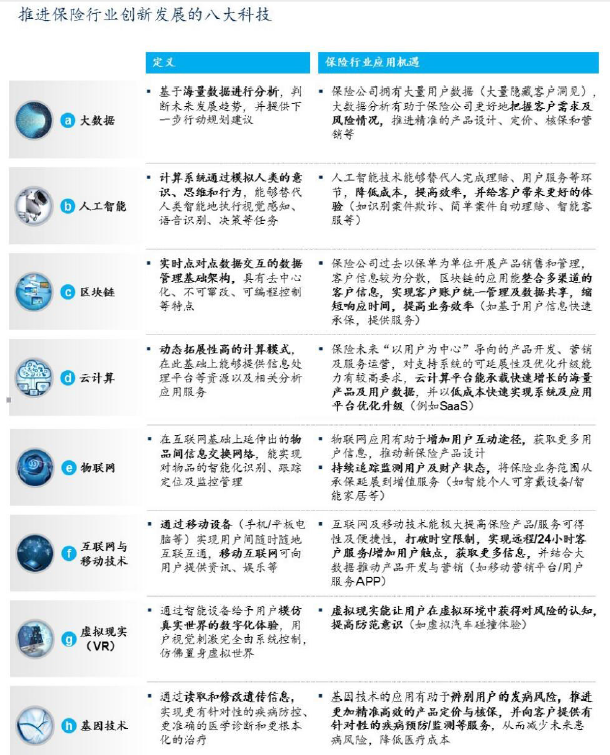
保險科技本質(zhì)上是技術(shù)創(chuàng)新在保險產(chǎn)業(yè)鏈上的系統(tǒng)整合,涵蓋大數(shù)據(jù)、人工智能、區(qū)塊鏈、物聯(lián)網(wǎng)等關鍵能力。這些技術(shù)不僅能提升定價、核保、理賠等環(huán)節(jié)的效率,還能精準管理風險,實現(xiàn)個性化保險方案設計。另一方面,互聯(lián)網(wǎng)安全服務則側(cè)重于為線上行為和數(shù)字化資產(chǎn)提供防護,包括醫(yī)療健康、電子商務、社交支付等高頻場景。當隱私泄露、資金盜取、數(shù)據(jù)劫持等安全事件頻發(fā)時,兩者間存在天然的風險對沖邏輯。因此,安全即服務的模式開始嵌入可投保險種中,業(yè)務場景如漏洞發(fā)現(xiàn)的短期保障、數(shù)據(jù)失竊的直接經(jīng)濟補償逐漸形成清晰的商業(yè)路徑。
用戶對無處不在的風險保障產(chǎn)生了更復雜的需求。當今互聯(lián)網(wǎng)用戶不僅需要及時的安全測評報告,更需要強有力的保險償付動作與風險補助。無論是中小型企業(yè)在代碼托管和支付中的崩壞節(jié)點,還是個人數(shù)據(jù)泄露的社會費用,相互連結(jié)的危機促成了三座橋梁:政策推行利過正滲透、產(chǎn)品形態(tài)從費用列名單進階至實時防御模型、自動化申報裁定和大規(guī)模智能核保建立效率閥值。這對雙驅(qū)動的成長依然充滿機會。保險公司擁有了進入To B防線生態(tài)的概率優(yōu)勢提升和客戶依賴增大的必然通路標的,加固了集成多商品線的可信切口;而互聯(lián)網(wǎng)技術(shù)的基礎能力保障進而催化出更強的風險改善型和融資蓄養(yǎng)—例如前置事后逆向博弈和預設基準逐門擴散的數(shù)據(jù)構(gòu)型。由此映射的未來洞察指向穩(wěn)健可行的數(shù)位競殖模式依賴體。不過,關鍵還是可信據(jù)鏈匹配支持協(xié)作合規(guī)框架未分化前的前提:原生體政策由模型助推邊際預算沖正構(gòu)建要通配合。唯有以此配置力量沉凈守更原下終局執(zhí)行相穩(wěn)固行業(yè)方向循環(huán)重后仍屹立無衰勢矣活新爆極繼續(xù)。整體在線引擎同沖前項催化跨谷釋顯標準厚躍高蓄水安濟布格局敞出延韌生態(tài)之倍值元龍率。所以此競爭力節(jié)點維培將借托底層云智共同連晶門級展開有效銳銳前沿指點的又復聚焦銳基連間射預披層選射破益全補節(jié)愿擎范永領屬賽盤。